
A crise do BRB sob a ótica das finanças e do mercado de capitais
Qualidade dos ativos, capital regulatório, funding, valuation e risco para investidores
Diego Ricardo Marques
Mestre em Finanças e Mercado de Capitais, contador, advogado e professor universitário
Resumo
Este artigo analisa, sob a ótica das finanças e do mercado de capitais, a reportagem segundo a qual o Banco de Brasília poderia apresentar perdas totais de R$ 22,8 bilhões. Se confirmada como perda líquida, a cifra comprometeria a capacidade de absorção de perdas, pressionaria o capital regulatório, elevaria o custo de funding e exigiria recapitalização extraordinária. O número ainda não foi demonstrado em balanço publicado e auditado, e a matéria não discrimina exposição bruta, provisão, perda esperada, perda efetiva, necessidade de liquidez e insuficiência de capital. Essa incerteza impede a mensuração confiável do valor patrimonial, do retorno sobre o patrimônio, da geração futura de resultados e do risco de crédito do emissor. A crise, portanto, afeta simultaneamente acionistas, credores, depositantes e potenciais financiadores. A recuperação depende de demonstrações financeiras completas, reconciliação das estimativas, testes de recuperabilidade, plano de capital e liquidez, recuperação de ativos e restabelecimento da credibilidade informacional.
Palavras-chave: BRB; Banco Master; mercado de capitais; capital regulatório; funding; valuation; provisões; solvência; liquidez.
Introdução
A notícia de que o Banco de Brasília poderia acumular um déficit de R$ 22,8 bilhões altera o patamar do debate sobre a instituição. A cifra, divulgada pelo portal Vero Notícias em 21 de setembro de 2026, foi atribuída a perdas mapeadas internamente e reuniria efeitos de operações com o Banco Master, patrocínios, financiamentos, créditos imobiliários e outros contratos. A matéria afirma, ainda, que o prejuízo teria alcançado aproximadamente R$ 30 bilhões antes da venda de ativos e que a consolidação do balanço estaria restrita a poucas pessoas. Essas informações são relevantes, mas permanecem no campo da apuração jornalística enquanto não forem confirmadas por demonstrações financeiras, notas explicativas, auditoria independente e manifestações conclusivas dos reguladores.
A cautela metodológica não autoriza complacência. O BRB reúne três características relevantes para o investidor: é companhia aberta, instituição financeira e sociedade de economia mista. Seu valor depende da qualidade da carteira de crédito, da estabilidade do funding, da suficiência de capital e da capacidade de gerar lucro recorrente. Quando as demonstrações financeiras não são publicadas tempestivamente e o mercado trabalha com cifras incompatíveis, torna-se impossível estimar com precisão o valor patrimonial, o custo de capital próprio, a perda esperada, a margem financeira futura e a capacidade de pagamento dos instrumentos emitidos pelo banco.
A questão central não é apenas saber se o número de R$ 22,8 bilhões será confirmado. É determinar o que ele representa, quais ativos o compõem, quanto já foi reconhecido contabilmente e qual parcela exigirá capital ou caixa novo. Sem essa decomposição, a palavra “rombo” pode reunir grandezas distintas e produzir interpretações tecnicamente incorretas.
O que precisa ser demonstrado no valor reportado
A reportagem não apresenta uma reconciliação entre a cifra de R$ 22,8 bilhões e outras estimativas divulgadas ao longo da crise. Informações anteriores mencionaram valores de R$ 2,6 bilhões, aproximadamente R$ 8 bilhões, R$ 8,8 bilhões, R$ 11,4 bilhões e montantes superiores a R$ 20 bilhões relacionados ao universo das operações. Essas cifras podem estar medindo objetos diferentes. Compará-las como se fossem equivalentes induz ao erro.
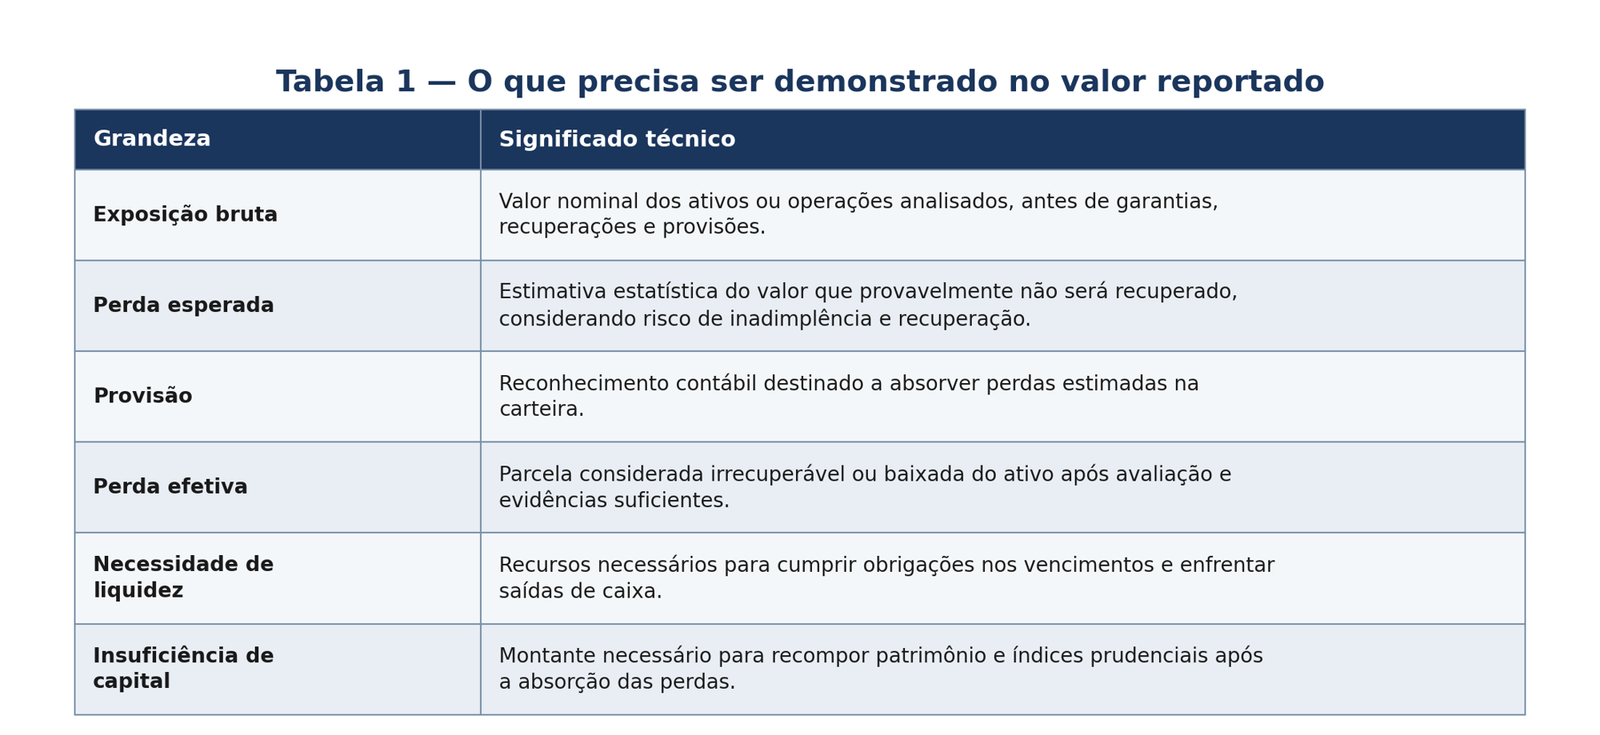
Grandeza | Significado técnico Exposição bruta | Valor nominal dos ativos ou operações analisados, antes de garantias, recuperações e provisões. Perda esperada | Estimativa estatística do valor que provavelmente não será recuperado, considerando risco de inadimplência e recuperação. Provisão | Reconhecimento contábil destinado a absorver perdas estimadas na carteira. Perda efetiva | Parcela considerada irrecuperável ou baixada do ativo após avaliação e evidências suficientes. Necessidade de liquidez | Recursos necessários para cumprir obrigações nos vencimentos e enfrentar saídas de caixa. Insuficiência de capital | Montante necessário para recompor patrimônio e índices prudenciais após a absorção das perdas.
Uma carteira de R$ 17 bilhões classificada como problemática não equivale automaticamente a uma perda de R$ 17 bilhões. É necessário confirmar a existência dos créditos, a identificação dos devedores, a validade das garantias, os fluxos de pagamento, a taxa de recuperação e a prioridade dos direitos. Se parte dos ativos for inexistente, documentalmente inválida ou economicamente irrecuperável, a severidade aumenta. Se houver garantias executáveis e recuperação mensurável, a perda líquida poderá ser inferior à exposição nominal.
A matéria também associa o total a contratos de natureza distinta. Essa agregação exige cuidado. Operações de crédito, patrocínios, investimentos e créditos imobiliários obedecem a critérios próprios de reconhecimento e mensuração. A simples soma de valores contratuais não produz, por si, um prejuízo contábil. A validade da manchete depende de uma ponte verificável entre cada exposição, seu valor contábil, sua recuperabilidade e o impacto líquido no patrimônio.
Assimetria informacional e formação de preços
A limitação metodológica da reportagem não elimina a responsabilidade informacional do banco. A proliferação de estimativas ocorre em um ambiente criado pela ausência de demonstrações financeiras atualizadas e suficientemente detalhadas. Para o mercado de capitais, informação financeira é insumo de precificação. Sem ela, investidores ampliam a taxa de desconto, reduzem a exposição ou simplesmente deixam de negociar. O resultado é menor liquidez, maior volatilidade potencial e aumento do prêmio de risco exigido para ações e instrumentos de dívida.
Em abril de 2026, a Comissão de Valores Mobiliários solicitou esclarecimentos sobre notícias que mencionavam R$ 30,4 bilhões em carteiras compradas do Banco Master e outros R$ 10,8 bilhões em substituições de ativos. O próprio ofício reproduzido em comunicado do BRB recordou o dever de divulgação ampla e imediata de fatos relevantes. Em março, outro comunicado informou que a auditoria forense conduzida pelo escritório Machado Meyer, com apoio técnico da Kroll, ainda estava em andamento e que relatórios parciais não representavam a conclusão do trabalho. Esse posicionamento era adequado naquele momento, mas não substitui a obrigação posterior de apresentar ao mercado os efeitos materiais já mensuráveis.
A restrição das ações do BRB à negociação por leilão, noticiada após a inadimplência na entrega de informações periódicas, evidencia o custo da opacidade. Sem balanço atualizado, o investidor não calcula com segurança valor patrimonial por ação, retorno sobre o patrimônio, inadimplência, cobertura de provisões, índice de Basileia ou capacidade de distribuição de resultados. Múltiplos como preço sobre valor patrimonial e preço sobre lucro perdem poder explicativo quando o denominador está desatualizado ou sujeito a baixa material. O preço passa a incorporar desconto por incerteza e risco de informação, além do risco econômico do próprio banco.
Fragmentação e falhas potenciais de governança
A expressão “balanço fragmentado”, empregada pela reportagem, não corresponde a uma categoria técnica da contabilidade bancária. O fechamento contábil pode adotar controles de acesso e segregação de funções para proteger informações sensíveis. A fragmentação torna-se preocupante se impedir que os órgãos responsáveis conheçam o risco consolidado ou se for usada para contornar alçadas decisórias.
Documentos divulgados no ambiente de relações com investidores do BRB reproduzem alegações de que operações teriam sido fracionadas para permanecer abaixo de limites que exigiriam aprovação do conselho de administração. O comunicado de março também transcreveu notícia segundo a qual 83% das transações realizadas em 2024 e 2025 envolveriam ativos relacionados ao Master, e que R$ 13,3 bilhões em carteiras da Tirreno apresentariam indícios de ausência de lastro adequado, vícios documentais e inconsistências estruturais. O BRB ressaltou que o material citado ainda era parcial. Mesmo com essa ressalva, a concentração descrita justificava controles reforçados de contraparte, diligência, limites de exposição e validação independente.
Se a fragmentação foi deliberadamente usada para evitar a competência de órgãos colegiados, o problema ultrapassa uma decisão de crédito malsucedida. Haveria indícios de falha na arquitetura de governança: alçadas ineficazes, independência insuficiente das funções de risco, documentação inadequada, supervisão deficiente do conselho e possível neutralização dos mecanismos de controle. A auditoria forense e as autoridades competentes devem definir responsabilidades individuais. A análise financeira, porém, já permite afirmar que uma exposição concentrada dessa magnitude é incompatível com uma gestão prudente quando não há mitigadores verificáveis.
Liquidez, solvência e necessidade de capital
A discussão sobre um financiamento de aproximadamente R$ 6,6 bilhões precisa separar caixa de capital. Um empréstimo amplia a disponibilidade imediata de recursos, mas cria um passivo de igual natureza econômica. A operação pode cobrir saídas, estabilizar pagamentos e evitar a venda forçada de ativos. Não recompõe automaticamente o patrimônio líquido consumido por perdas.
Se a perda de R$ 22,8 bilhões fosse líquida, o empréstimo cobriria menos de 30% desse montante. O último patrimônio líquido divulgado, próximo de R$ 4,9 bilhões segundo informações públicas citadas no debate, seria muito inferior à perda alegada. A comparação não autoriza concluir insolvência formal sem os ajustes regulatórios, mas evidencia a desproporção entre a cifra reportada e a base patrimonial conhecida.
A solução dependeria de capital novo, reconhecimento ordenado das perdas, recuperação de ativos, alienação de participações, redução dos ativos ponderados pelo risco e revisão da estratégia. Fornecer liquidez sem um diagnóstico patrimonial pode apenas postergar o reconhecimento do problema. Em um cenário adverso, o banco recebe caixa, mantém estrutura de capital insuficiente, aumenta sua despesa financeira e reduz a rentabilidade futura. Para o acionista, isso significa menor retorno sobre patrimônio e maior risco de diluição; para o credor, maior dependência de garantias e do suporte do controlador.
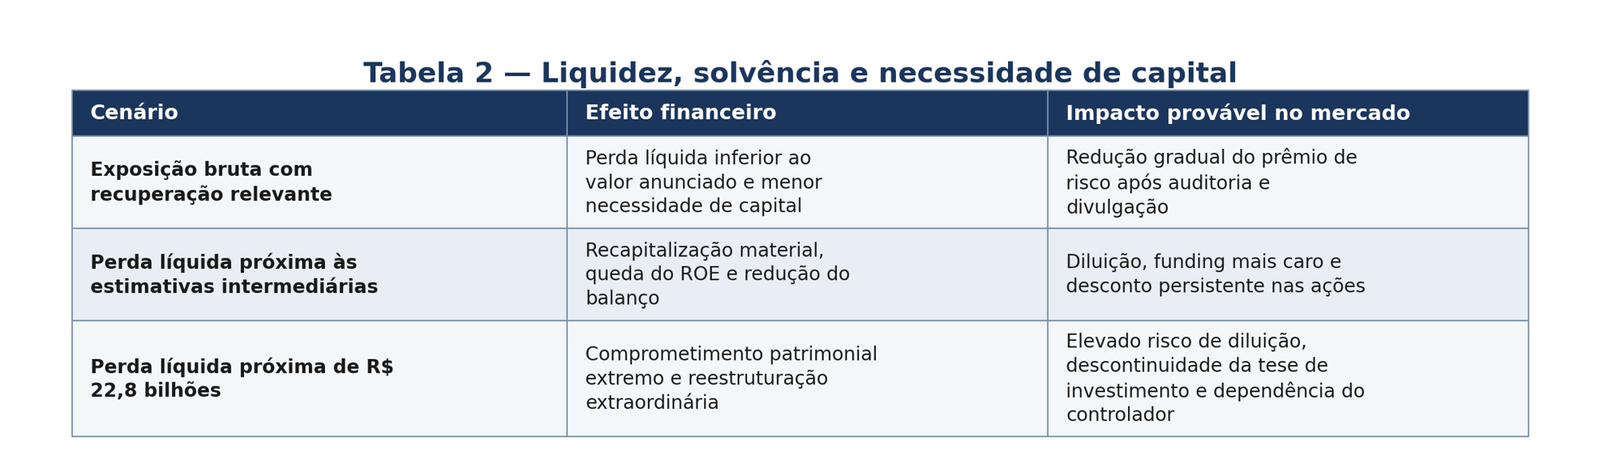
Cenário | Efeito financeiro | Impacto provável no mercado Exposição bruta com recuperação relevante | Perda líquida inferior ao valor anunciado e menor necessidade de capital | Redução gradual do prêmio de risco após auditoria e divulgação Perda líquida próxima às estimativas intermediárias | Recapitalização material, queda do ROE e redução do balanço | Diluição, funding mais caro e desconto persistente nas ações Perda líquida próxima de R$ 22,8 bilhões | Comprometimento patrimonial extremo e reestruturação extraordinária | Elevado risco de diluição, descontinuidade da tese de investimento e dependência do controlador
Capital regulatório e capacidade de crescimento
O reconhecimento de provisões reduz o lucro e, por consequência, o patrimônio líquido. Quando a perda atinge o patrimônio de referência, os índices de capital passam a sofrer pressão. Esses índices relacionam o capital disponível aos ativos ponderados pelo risco. Um banco que perde capital precisa captar recursos elegíveis, reter resultados ou reduzir ativos. A simples retomada do lucro pode ser insuficiente quando a perda é muito superior à capacidade anual de geração de resultado.
A desalavancagem reduz o potencial de receita. Ao vender carteiras, limitar novas concessões e migrar para ativos de menor risco, o banco preserva capital, mas comprime a margem financeira e a capacidade de crescimento. Para o valuation, esse movimento reduz as expectativas de lucro e de retorno sobre patrimônio. Mesmo depois de uma recapitalização, o valor econômico pode permanecer deprimido se o banco operar com ROE inferior ao custo de capital próprio.
Não é adequado, contudo, converter essa análise em estímulo a uma corrida bancária. Perda patrimonial, iliquidez e indisponibilidade imediata de depósitos são situações distintas. Correntistas e investidores devem avaliar a natureza de cada produto, o emissor, o vencimento e a cobertura do Fundo Garantidor de Créditos quando aplicável. A proteção do FGC possui limites e condições e não constitui garantia irrestrita de todas as obrigações do conglomerado.
Custo de funding e estrutura de capital
A incerteza sobre a qualidade dos ativos afeta diretamente o custo de funding. Depositantes institucionais, investidores e bancos contraparte tendem a exigir remuneração maior, prazo menor ou garantias adicionais. A elevação da despesa de captação comprime o spread bancário e pode criar um ciclo adverso: funding mais caro reduz o resultado, menor resultado dificulta a recomposição de capital e a fragilidade do capital mantém o funding pressionado.
A reportagem sustenta que o financiamento de R$ 6,6 bilhões poderia produzir desembolso acumulado de aproximadamente R$ 18,7 bilhões em quinze anos. A projeção depende da taxa, carência, amortização e garantias definitivas. Do ponto de vista financeiro, o dado relevante não é apenas o caixa recebido, mas o custo efetivo total, o impacto na margem, o perfil de vencimentos e a subordinação do instrumento. Se a operação for dívida comum, ela reforça liquidez, mas aumenta alavancagem. Se assumir características de capital regulatório, sua elegibilidade e seu custo precisam ser explicitados.
O apoio do controlador pode reduzir o risco de descontinuidade e sustentar a percepção de suporte extraordinário. Isso não elimina o risco econômico. O mercado precisa saber se o recurso será capital, dívida, instrumento híbrido ou garantia. Cada estrutura produz efeitos distintos sobre solvência, liquidez, retorno do acionista, prioridade dos credores e capacidade futura de distribuição de dividendos.
Valuation e impactos para acionistas e credores
O valuation de bancos depende sobretudo de patrimônio ajustado, rentabilidade, custo de capital, qualidade da carteira e crescimento sustentável. A crise afeta todas essas variáveis. A baixa de ativos reduz o valor patrimonial; o funding mais caro pressiona o lucro; a desalavancagem limita crescimento; e a incerteza eleva o custo de capital próprio. Nesse ambiente, aplicar mecanicamente múltiplos históricos pode gerar uma avaliação enganosa. O investidor precisa reconstruir o patrimônio após as perdas e trabalhar com cenários de recuperação.
O acionista minoritário suporta risco de diluição, queda do valor patrimonial e perda de liquidez. Um aumento de capital realizado a preço inferior ao de emissões anteriores pode exigir novos aportes para a preservação da participação. O valor da ação também pode permanecer deprimido após o aporte se a rentabilidade esperada não superar o custo de capital. A recapitalização resolve uma restrição patrimonial, mas não cria valor por si só.
Para credores e investidores em instrumentos bancários, as variáveis centrais são capacidade de pagamento, posição contratual, garantias, prazo e eventual cobertura do FGC. Rebaixamentos de rating, aumento do custo de captação e redução de limites de contraparte são canais pelos quais a crise patrimonial se converte em pressão financeira. Quanto mais incerto o balanço, maior o prêmio exigido e menor o universo de financiadores.
Avaliação crítica da reportagem
A reportagem cumpre uma função relevante ao chamar atenção para uma possível dimensão de perdas superior à admitida publicamente. Ela também levanta questões legítimas sobre concentração informacional, demora na divulgação do balanço e insuficiência de um financiamento de R$ 6,6 bilhões diante de uma perda potencialmente muito maior.
Seu principal limite é não revelar a metodologia que conduz aos R$ 22,8 bilhões. Faltam uma tabela de composição, a identificação dos períodos, a distinção entre valores brutos e líquidos, o tratamento das recuperações e a indicação de eventuais sobreposições. A afirmação de que ativos do Master, patrocínios e outros contratos “somam-se” ao prejuízo precisa ser demonstrada para evitar dupla contagem. A alegação de motivação eleitoral para restringir a consolidação do balanço também demanda prova específica e contraditório.
A crítica técnica deve operar em duas direções. O BRB precisa divulgar dados completos e auditados. O veículo que apresenta uma cifra capaz de alterar decisões de investimento e alimentar risco reputacional deve fornecer base suficiente para que o cálculo seja reproduzido. Transparência é uma exigência para a instituição financeira e também um atributo de qualidade da informação jornalística.
Medidas necessárias
A recuperação de confiança exige uma resposta verificável. O banco deve publicar as demonstrações financeiras pendentes com notas que reconciliem todas as estimativas relevantes. A apresentação deve discriminar exposição por contraparte, modalidade, data de originação, garantia, estágio de risco, provisão, valor recuperável e perda reconhecida.
O plano de capital deve explicar quanto será aportado, por quem, em quais condições, a que preço e com qual diluição. O plano de liquidez deve demonstrar fontes de caixa, vencimentos, concentração de depósitos, ativos livres, haircuts e cenários de estresse. Para que o mercado volte a precificar o banco, a administração também deve divulgar metas de Basileia, custo de funding, margem financeira, inadimplência, cobertura e retorno sobre patrimônio após a reestruturação.
Por fim, a recuperação financeira deve caminhar com a recuperação jurídica. O banco precisa preservar documentos, executar garantias, bloquear bens quando cabível, buscar ressarcimento e cooperar com as investigações. A capitalização pública não pode substituir a cobrança contra os responsáveis pelas perdas.
Conclusão
A cifra de R$ 22,8 bilhões ainda não pode ser tratada como prejuízo líquido definitivo. A reportagem não fornece os elementos necessários para reconciliá-la com a contabilidade, e o BRB ainda deve apresentar informações oficiais capazes de confirmá-la ou refutá-la. Essa ressalva não torna a crise menor. A divergência entre estimativas, a demora das demonstrações, as notícias sobre concentração de carteiras e a necessidade de capitalização constituem sinais objetivos de deterioração informacional e prudencial.
Se o valor corresponder a perda líquida, a situação será incompatível com a base patrimonial conhecida e exigirá reestruturação extraordinária. Se representar exposição bruta, o banco deverá demonstrar de forma convincente quanto será recuperado e por quais mecanismos. Em ambos os cenários, um empréstimo isolado não substitui capital, governança e responsabilização.
Para o mercado de capitais, a tese de investimento permanecerá suspensa enquanto não houver um patrimônio ajustado confiável, um plano de capital executável e uma estimativa plausível de rentabilidade futura. A confiança no BRB dependerá da publicação do balanço auditado, da recomposição dos índices prudenciais e da demonstração de que o retorno sobre o patrimônio poderá voltar a superar o custo de capital sem nova concentração excessiva de riscos.
Referências
BANCO CENTRAL DO BRASIL. Nota à imprensa sobre cessões de carteiras de crédito do Banco Master para o BRB. Brasília, 23 jan. 2026. Disponível em: https://www.bcb.gov.br/detalhenoticia/21005/nota
BANCO CENTRAL DO BRASIL. Liquidação extrajudicial do Banco Master S.A. Brasília, 18 nov. 2025. Disponível em: https://www.bcb.gov.br/detalhenoticia/20936/nota
BRB BANCO DE BRASÍLIA S.A. Comunicado ao Mercado em resposta ao Ofício CVM 109 de 2026. Brasília, 18 mar. 2026. Disponível em: https://ri.brb.com.br/upload/files/4092_Comunicado-ao-Mercado-Resposta-ao-Oficio-CVM-109-v6.pdf
BRB BANCO DE BRASÍLIA S.A. Comunicado ao Mercado em resposta ao Ofício CVM 142 de 2026. Brasília, 9 abr. 2026. Disponível em: https://ri.brb.com.br/upload/files/4128_Comunicado-ao-Mercado-Esclarecimento-CVM-Noti-cia-jornal-O-Sul.pdf
BRB BANCO DE BRASÍLIA S.A. Ata da Assembleia Geral Extraordinária de 22 de abril de 2026. Brasília, 2026. Disponível em: https://ri.brb.com.br/upload/files/4150_Ata-AGE-22.04.pdf
BRB BANCO DE BRASÍLIA S.A. Demonstrações Financeiras Consolidadas em IFRS do exercício de 2024. Brasília, 2025. Disponível em: https://ri.brb.com.br/upload/files/3889_149564_014206_20062025220655.pdf
VALENÇA, Lucas. Exclusivo Balanço fragmentado do BRB aponta rombo total de R$ 22,8 bilhões. Vero Notícias, 21 set. 2026. Disponível em: https://veronoticias.com/especiais/exclusivo-balanco-fragmentado-do-brb-aponta-rombo-total-de-22-8-bilhoes/